
بازنشستگی در ایران در حال ورود به دورهای تازه است. افزایش جمعیت سالمندان، بیشتر شدن تعداد مستمریبگیران و فشار بر منابع صندوقهای بازنشستگی باعث شده موضوعاتی مانند افزایش سنوات بیمهپردازی، متناسبسازی حقوق و حتی ادامه فعالیت پس از بازنشستگی بیش از گذشته اهمیت پیدا کنند.
برای مخاطبان نسل ریشه، بهویژه افرادی که در میانسالی یا سالهای نزدیک به بازنشستگی قرار دارند، این تغییرات فقط مجموعهای از قوانین اقتصادی نیست؛ بلکه مستقیماً با امنیت مالی و کیفیت زندگی در سالهای آینده ارتباط دارد. در این مطلب، با استناد به گزارش عملکرد سال ۱۴۰۴ و برنامههای سال ۱۴۰۵ سازمان تأمین اجتماعی، مهمترین تغییرات و چالشهای آینده بازنشستگی در ایران را بررسی میکنیم؛ تحولاتی که در کنار افزایش طول عمر، میتوانند تعریف ما از کار و سالمندی نوین را نیز تغییر دهند.
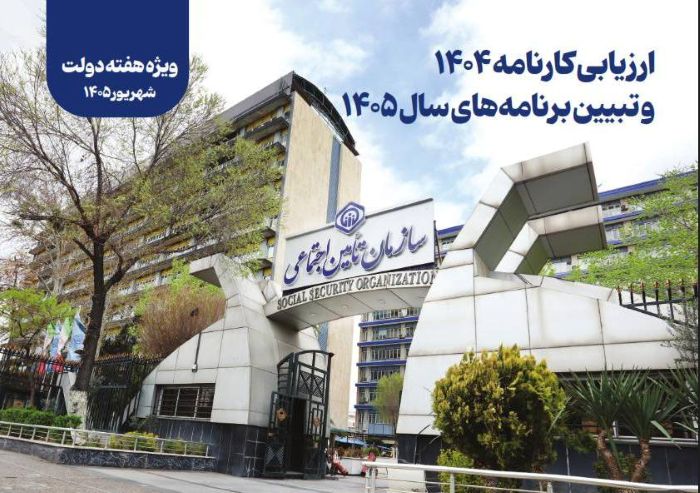
تأمین اجتماعی؛ پشتوانه زندگی میلیونها ایرانی
سازمان تأمین اجتماعی بزرگترین نهاد بیمه اجتماعی کشور است و ارتباط بسیاری از افراد با آن از دوران اشتغال آغاز میشود و تا بازنشستگی، ازکارافتادگی و حمایت از بازماندگان ادامه دارد.
بر اساس گزارش این سازمان، دهها میلیون نفر بهصورت مستقیم یا تبعی تحت پوشش تأمین اجتماعی قرار دارند و میلیونها نفر نیز مستمری دریافت میکنند. چنین ابعادی نشان میدهد وضعیت این صندوق صرفاً یک مسئله مالی یا سازمانی نیست؛ تغییر در قوانین، منابع و مستمریها میتواند مستقیماً بر زندگی بخش بزرگی از خانوادههای ایرانی اثر بگذارد.
سالمندی جمعیت چه ارتباطی با بازنشستگی دارد؟
یکی از مهمترین عوامل مؤثر بر آینده صندوقهای بازنشستگی، تغییر ساختار سنی جمعیت ایران است.
کاهش نرخ باروری در کنار افزایش طول عمر باعث میشود سهم افراد میانسال و سالمند از جمعیت افزایش پیدا کند. صندوق جمعیت سازمان ملل متحد نیز پیشبینی کرده است که تا سال ۲۰۵۰ حدود ۲۷.۹ درصد جمعیت ایران ۶۰ساله یا بیشتر باشند.
این روند در آینده میتواند تعداد افرادی را که مستمری دریافت میکنند نسبت به جمعیت بیمهپرداز افزایش دهد و فشار بیشتری بر صندوقهای بازنشستگی وارد کند.
این همان ارتباطی است که پیشتر در مطلب «کاهش فرزندآوری در ایران؛ چرا تعداد تولدها کم شده است؟» نیز به آن پرداختهایم. کاهش تعداد تولدها فقط مسئلهای درباره جمعیت امروز نیست؛ در بلندمدت میتواند اندازه نیروی کار، تعداد بیمهپردازان و ساختار نظام بازنشستگی را نیز تغییر دهد.
چرا صندوقهای بازنشستگی با ناترازی روبهرو میشوند؟
پایداری صندوقهای بیمهای تا حد زیادی به رابطه میان بیمهپردازان و مستمریبگیران وابسته است.
هرچه تعداد افرادی که حق بیمه پرداخت میکنند نسبت به دریافتکنندگان مستمری کاهش پیدا کند، تأمین منابع لازم برای پرداخت تعهدات دشوارتر میشود. افزایش طول دوره دریافت مستمری، بازنشستگیهای پیش از موعد و ایجاد تعهدات جدید بدون منابع پایدار نیز میتوانند این فشار را بیشتر کنند.
این مسئله مختص ایران نیست. گزارش Pensions at a Glance ۲۰۲۵ سازمان همکاری و توسعه اقتصادی نشان میدهد بسیاری از کشورها در واکنش به سالمندی جمعیت، در حال اصلاح شرایط بازنشستگی و فراهمکردن امکان انعطاف بیشتر برای ادامه فعالیت در سنین بالاتر هستند.
بازنشستگی پیش از موعد؛ یکی از چالشهای صندوق
یکی از موضوعات مورد تأکید سازمان تأمین اجتماعی، بازنشستگیهای پیش از موعد و مقررات ارفاقی است.
وقتی فرد زودتر بازنشسته میشود، دوره پرداخت حق بیمه کوتاهتر و در مقابل، دوره دریافت مستمری طولانیتر میشود. البته بخشی از این مقررات برای حمایت از افرادی طراحی شده که در مشاغل سخت و زیانآور فعالیت میکنند یا مشمول شرایط خاص قانونی هستند.
با این حال، افزایش بازنشستگیهای زودهنگام بدون پیشبینی منابع متناسب میتواند تعهدات بلندمدت بیشتری برای صندوق ایجاد کند.
قانون جدید بازنشستگی چه تغییری ایجاد کرده است؟
یکی از مهمترین تغییرات سالهای اخیر به ماده ۲۹ قانون برنامه هفتم پیشرفت مربوط میشود؛ قانونی که با هدف کاهش ناترازی صندوقهای بازنشستگی، سنوات الزامی بیمهپردازی را برای بخشی از بیمهشدگان افزایش داده است.
میزان افزایش برای همه یکسان نیست و به سابقه بیمهپردازی فرد بستگی دارد:
- بیش از ۲۸ سال سابقه: بدون افزایش سنوات
- ۲۵ تا ۲۸ سال سابقه: دو ماه افزایش به ازای هر سال باقیمانده
- ۲۰ تا ۲۵ سال سابقه: سه ماه افزایش به ازای هر سال
- ۱۵ تا ۲۰ سال سابقه: چهار ماه افزایش به ازای هر سال
- کمتر از ۱۵ سال سابقه: تا پنج سال افزایش سنوات
برای حداکثر سن و سنوات بیمهپردازی نیز محدودیتهایی تعیین شده و مشاغل سخت و زیانآور تابع مقررات خاص خود هستند.
به همین دلیل، افرادی که به سالهای بازنشستگی نزدیک شدهاند بهتر است وضعیت خود را بر اساس سن، سابقه بیمه و نوع اشتغال بررسی کنند و به یک قاعده عمومی اکتفا نکنند.
آیا هنوز میتوان زودتر بازنشسته شد؟
قانون جدید راه بازنشستگی زودتر را کاملاً مسدود نکرده است.
در صورت وجود سایر شرایط قانونی، فرد میتواند پیش از تکمیل سنوات جدید درخواست بازنشستگی دهد؛ اما میزان مستمری او ممکن است متناسب با نسبت سابقه بیمهپردازی به سنوات الزامی جدید محاسبه شود.
بنابراین برای فردی که به بازنشستگی نزدیک شده، سؤال فقط این نیست که «چه زمانی میتوانم بازنشسته شوم؟»؛ بلکه باید بررسی کند بازنشستگی زودتر چه اثری بر مستمری ماهانه او خواهد داشت.
متناسبسازی حقوق؛ دغدغه قدرت خرید بازنشستگان
در کنار پایداری صندوقها، قدرت خرید بازنشستگان یکی دیگر از مسائل اصلی است.
بر اساس گزارش تأمین اجتماعی، پرداخت انواع مستمری و اجرای متناسبسازی در سال ۱۴۰۴ ادامه داشته است. برای متناسبسازی مستمری غیرحداقلبگیران نیز بیش از ۶۵۲ هزار میلیارد ریال هزینه شده و ادامه این برنامه برای سال ۱۴۰۵ مورد توجه قرار گرفته است.
اما برای بازنشستگان فقط مبلغ اسمی مستمری اهمیت ندارد. هزینه مسکن، خوراک، درمان، دارو و سایر نیازهای روزمره تعیین میکند درآمد بازنشستگی در عمل چه میزان از هزینههای زندگی را پوشش میدهد.
به همین دلیل، اصلاح نظام بازنشستگی باید میان دو هدف تعادل برقرار کند: پایداری مالی صندوقها و حفظ کیفیت زندگی بازنشستگان.
بازنشستگی لزوماً پایان فعالیت نیست
یکی دیگر از نکات قابل توجه در گزارش، پیشنهاد فراهمشدن امکان استفاده دوباره از تجربه بازنشستگان در بازار کار است.
در این چارچوب، امکان اشتغال تماموقت یا پارهوقت بازنشستگان با سازوکاری برای پرداخت سهم بیمه کارفرما و بدون تغییر مستمری مطرح شده است. البته این موضوع در حال حاضر باید یک پیشنهاد برای اصلاح مقررات تلقی شود، نه قاعدهای عمومی که برای همه بازنشستگان اجرا میشود.
با این حال، این نگاه نشان میدهد مفهوم بازنشستگی در حال تغییر است. بسیاری از افراد پس از پایان اشتغال رسمی همچنان توان، تجربه و انگیزه لازم برای مشاوره، آموزش، کار پارهوقت یا فعالیت اجتماعی را دارند.
افزایش طول عمر نیز این مسئله را مهمتر کرده است. در گزارش نسل ریشه درباره «آینده سالمندی در جهانی نامطمئن» به این موضوع پرداختهایم که سلامت، اشتغال، مسکن، فناوری و روابط اجتماعی چگونه میتوانند زندگی در دهههای پس از ۶۵سالگی را تغییر دهند.
آینده بازنشستگی در ایران به کدام سمت میرود؟
مجموع تحولات نشان میدهد بازنشستگی در ایران به سمت اصلاح تدریجی قوانین، افزایش سنوات بیمهپردازی برای بخشی از بیمهشدگان، کنترل آثار بازنشستگی زودهنگام و ادامه متناسبسازی مستمریها حرکت میکند.
اما چالش اصلی همچنان ایجاد تعادل میان دو نیاز است: صندوقهای بازنشستگی باید بتوانند در آینده تعهدات خود را پرداخت کنند و در عین حال، بازنشستگان نیز به درآمد و خدماتی نیاز دارند که امکان یک زندگی باکیفیت و مستقل را فراهم کند.
برای نسلی که امروز در میانسالی قرار دارد، پیام این تغییرات روشن است: برنامهریزی برای بازنشستگی نباید به آخرین سالهای اشتغال موکول شود. شناخت سابقه بیمه، قوانین جدید، وضعیت مالی و برنامه فرد برای زندگی پس از کار، هر روز اهمیت بیشتری پیدا میکند.
بازنشستگی برای نسل ریشه فقط دریافت یک مستمری ماهانه نیست؛ مرحلهای تازه از زندگی است که امنیت اقتصادی، سلامت، استقلال و امکان ادامه مشارکت اجتماعی همگی در کیفیت آن نقش دارند.